💼 出張のたびに、空港で数千円の旅行保険を買い足していませんか。ダイナースクラブの付帯保険は海外旅行傷害保険が最高1億円、機材を守るショッピング・リカバリーが年間500万円までと、フリーランスに心強い内容です。
ただし2025年4月から適用条件が変わり、「持っているだけ」では補償が始まりません。この記事ではダイナースクラブの付帯保険を2026年8月時点の公式情報で整理し、補償を実際に受け取る3つの条件をお伝えします。
🌟 ダイナースクラブの付帯保険は「3本柱」で考える
付帯保険は3つに分かれます。フリーランスの目線で言えば、「出張中の自分」「移動中の自分」「仕事道具」を守る仕組みです。
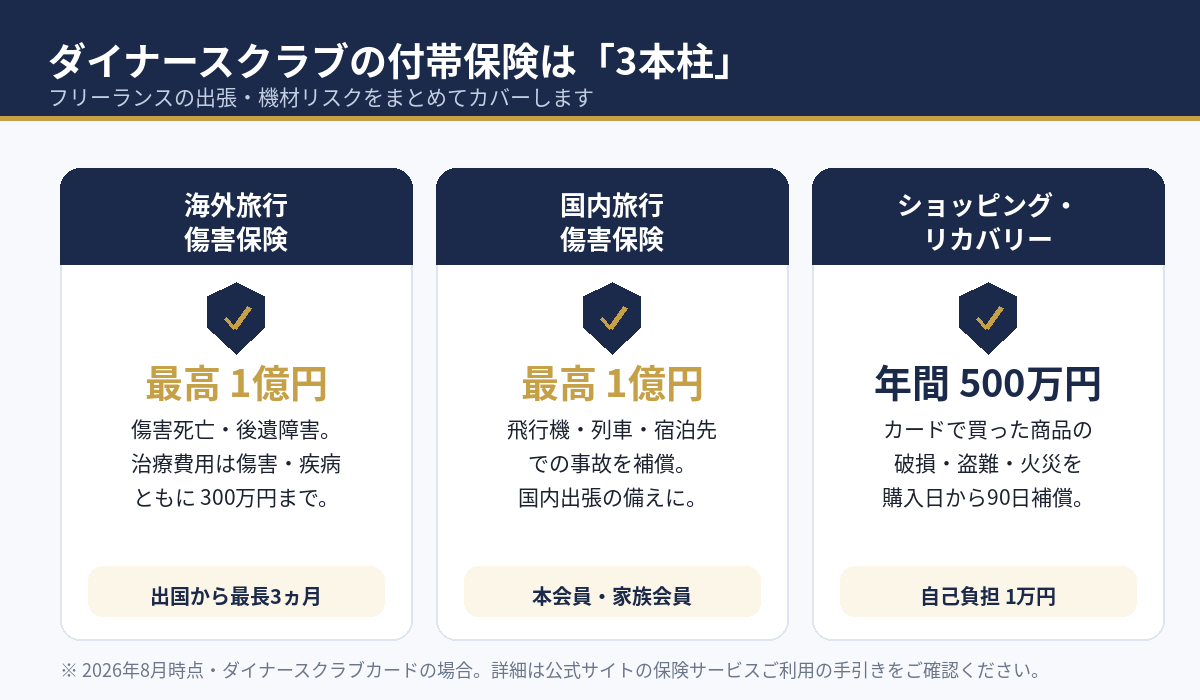
- ✈️ 海外旅行傷害保険:出張中のケガや病気に備える柱。傷害死亡・後遺障害は最高1億円です。
- 🚄 国内旅行傷害保険:飛行機・列車・宿泊先での事故を補償。地方の撮影や登壇が多い方に効きます。
- 💻 ショッピング・リカバリー:カードで買った商品の破損・盗難・火災を年間500万円まで補償します。
引受保険会社は東京海上日動火災保険(コーポレートカードは三井住友海上火災保険)。補償の確実性を判断するうえで安心できる材料です。
✈️ 海外旅行傷害保険は最高1億円|2026年8月の補償内容
被保険者は本会員・家族会員・基本会員・追加会員、補償期間は日本を出国してから最高3ヵ月間です。カード別の補償額は次のとおりです。
| カードの種類 | 傷害死亡・後遺障害 | 傷害/疾病治療費用 | 携行品損害 | 救援者費用 |
|---|---|---|---|---|
| ダイナースクラブカード | 最高1億円 | 各300万円 | 50万円 | 300万円 |
| ダイナースクラブ ビジネスカード(基本会員) |
最高1億円 | 各300万円 | 50万円 | 300万円 |
| ダイナースクラブ ビジネスカード(追加会員) |
最高5,000万円 | 各300万円 | 50万円 | 300万円 |
| ANA/JALダイナースカード | 最高1億円 | 各300万円 | 50万円 | 400万円 |
※ 2026年8月時点・ダイナースクラブ公式サイト「海外旅行傷害保険」ページの補償内容(利用条件付き)をもとに作成。賠償責任はいずれも1億円です。
本当に見るべきは「治療費用」
目立つのは「最高1億円」ですが、実際に使う可能性が高いのは傷害・疾病治療費用の各300万円のほうです。海外では盲腸の手術で数百万円という請求も珍しくなく、短期出張なら実用的な水準といえます。
さらに、日本人医師・看護師による24時間・年中無休の医療相談や、提携病院で自己負担なしに受診できるキャッシュレス・メディカル・サービスも付きます。言葉が通じない土地に日本語の窓口があること自体が、ひとりで動くフリーランスには大きな価値といえます。
🔗 関連記事:ダイナースクラブの空港ラウンジ|世界1,700ヵ所を無料活用
\最高1億円の補償を、次の出張から/
\フリーランスの1枚を、今日から比べる/
⚠️ 2025年4月から「利用条件付き」に|ここが最大の落とし穴
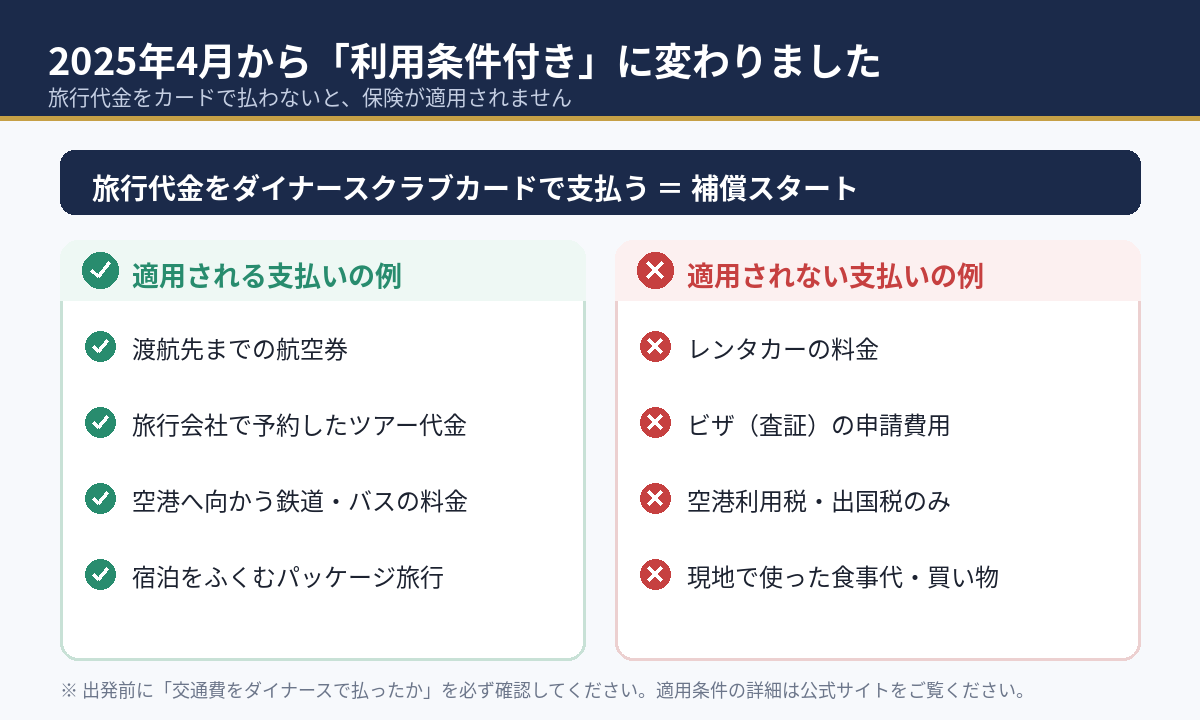
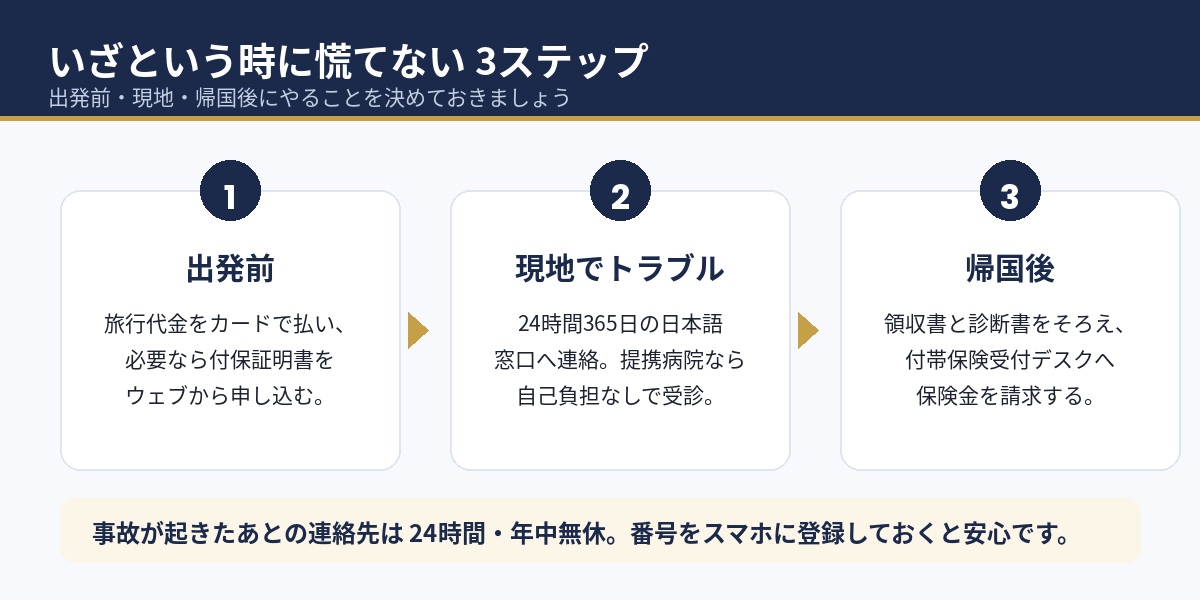
ここが今回いちばんお伝えしたい点です。2025年4月1日から、海外・国内旅行傷害保険は「自動付帯」から「利用条件付き(利用付帯)」に変わりました。保険金額は据え置きですが、旅行代金をカードで支払っていなければ補償が始まりません。
「払ったつもり」で外れる典型パターン
適用されるのは渡航先までの航空券、ツアー代金、空港へ向かう鉄道やバスの料金など。一方でレンタカー料金、ビザの申請費用、空港利用税だけでは条件を満たしません。
ありがちなのが「航空券はマイルで発券し、現地の支払いだけダイナースを使った」というケース。日本を出るまでの交通費をカードで払っていなければ対象外です。出発前に空港までの電車代をダイナースで払う——これだけで条件を満たせることが多いので、習慣にしてしまいましょう。
加入証明書(付保証明書)は公式サイトから申し込めます。カード比較・選び方のカテゴリーで他社カードの付帯条件も確認すると、重複や抜け漏れを防げます。
💻 ショッピング・リカバリーで撮影機材を守る
旅行保険と同じくらい実用的なのがショッピング・リカバリー(動産総合保険)です。カードで購入した商品が破損・盗難・火災などの偶然な事故で被害を受けた場合、購入日から90日間、年間500万円を限度に補償されます。自己負担額は1品につき10,000円です。
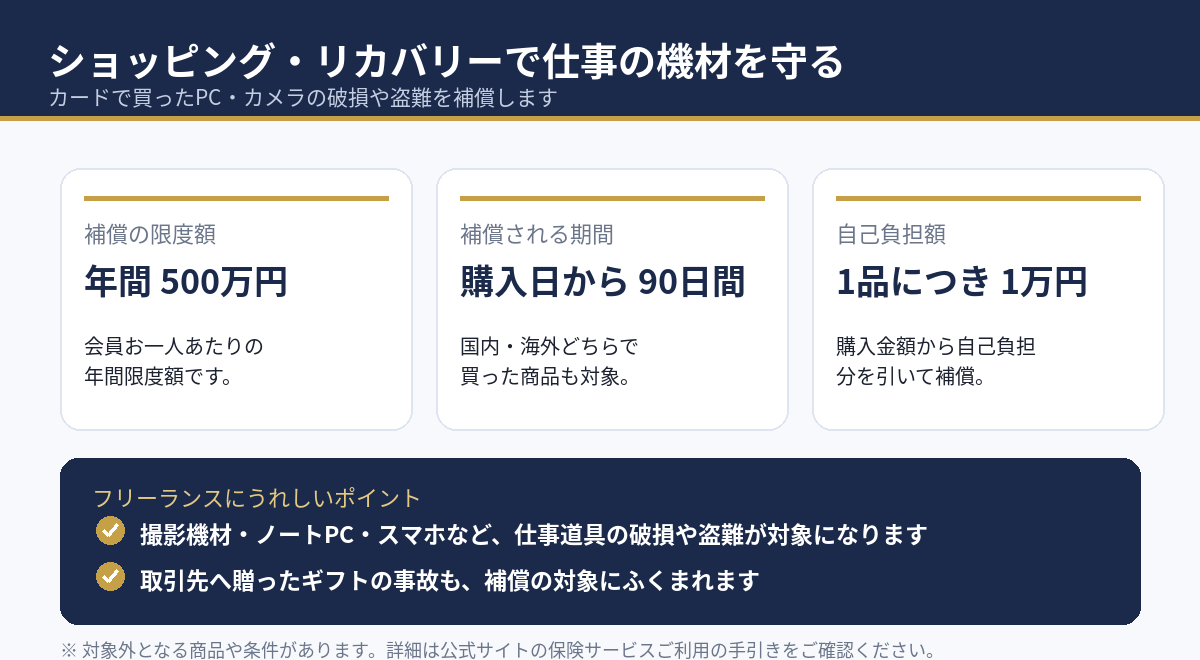
国内はもちろん、海外で購入した商品の海外での事故、取引先へ贈ったギフトの事故も対象です。ダイナースクラブのカテゴリーの年会費・限度額の記事とあわせて読むと、年会費29,700円の回収イメージがつかめます。
📊 付帯保険を「経費」と「節約」に変える3つの実務
1. 重ねがけしている旅行保険を見直す
出張のたびに空港で3,000〜5,000円の保険を買っていた方は、条件さえ満たせばその費用を削減できます。年4回の海外出張なら年間12,000〜20,000円の節約です。ただし治療費用300万円で足りるかは渡航先ごとに判断してください。
2. 高額な仕事道具はダイナースで買う
ショッピング・リカバリーはカードで買った商品にしか適用されません。機材の購入を寄せておけば、補償とポイントを同時に得られます。
3. カード明細を会計ソフトに連携する
保険金の請求では、購入日や旅行代金の決済履歴が証拠になります。カード明細の自動取込で、確定申告前の記帳時間を大幅にカットできます。
\フリーランスの確定申告をラクに/
freee会計 

🎯 向いている人・慎重に検討したい人
- ✅ 年に2回以上の出張がある/高額な機材を継続的に買う方
- ✅ 旅行保険を毎回買い足していて、手間と費用を減らしたい方
- ⚠️ 出張がほとんどなく、機材の購入も年に数回程度の方
- ⚠️ 3ヵ月を超える長期滞在が中心の方(海外旅行保険 プラスの検討を)
法人カードを検討中なら、ダイナースクラブ ビジネスカードも選択肢です。追加会員の傷害死亡・後遺障害は最高5,000万円ですが、治療費用や携行品損害は同水準です。
\個人事業主の法人カードも比べる/
✅ まとめ|ダイナースクラブの付帯保険は”条件”で価値が決まります
ダイナースクラブの付帯保険は、海外旅行傷害保険が最高1億円、治療費用が各300万円、ショッピング・リカバリーが年間500万円と、フリーランスの出張・機材リスクをまとめてカバーできます。
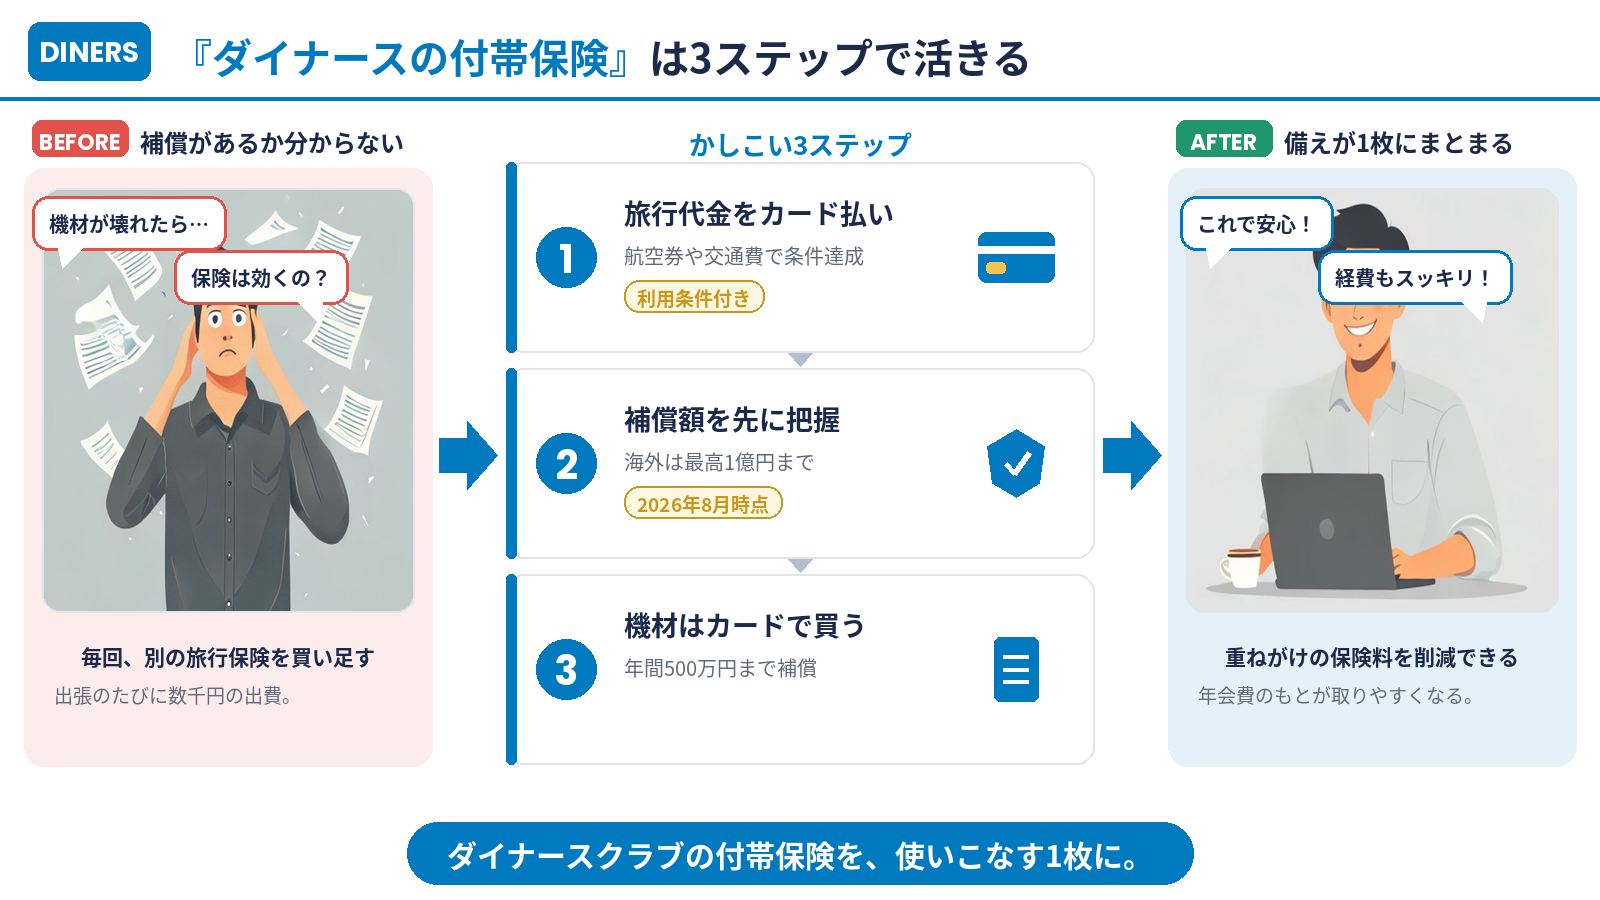
ただし利用条件付きになった以上、①旅行代金をカードで払う ②補償額と期間を先に把握する ③機材はカードで買う——この3つを守らなければ補償は動きません。逆に習慣にするだけで、毎回の旅行保険代を減らしながら備えを1枚にまとめられます。年会費を「保険料の置き換え」と捉え直すと、判断の軸が定まるはずです。
\備えも経費も、この1枚から/
❓ よくある質問
Q. ダイナースクラブの付帯保険は自動付帯ですか?
A. 2025年4月1日から「利用条件付き」に変わりました。航空券やツアー代金、空港へ向かう鉄道・バスの料金などをカードで支払うことが条件です。持っているだけでは補償が始まりません。
Q. 海外旅行傷害保険の補償期間はどれくらいですか?
A. 日本を出国してから最高3ヵ月間です。3ヵ月を超える滞在は、有料の「海外旅行保険 プラス」など別の手段で補うことになります。
Q. 仕事用のパソコンやカメラも補償の対象になりますか?
A. ショッピング・リカバリー(動産総合保険)の対象です。カードで購入した商品の破損・盗難・火災を、購入日から90日間・年間500万円を限度に補償します。自己負担額は1品につき10,000円です。
Q. 海外旅行傷害保険の加入証明書(付保証明書)はもらえますか?
A. 公式サイトから申し込めます。渡航先によっては入国時に保険加入の証明を求められるため、出発前に余裕をもって手配しておくと安心です。
🔗 関連記事:ダイナースクラブの追加カード4種を比較【2026年8月】ETC発行0円
📚 参考・出典(公式サイト)
- ダイナースクラブ|海外旅行傷害保険
- ダイナースクラブ|国内旅行傷害保険
- ダイナースクラブ|ショッピング・リカバリー(動産総合保険)
- ダイナースクラブ|カード付帯保険の適用条件および補償内容の改定について
- ダイナースクラブ|海外旅行保険 プラス(有料)
- ダイナースクラブカード 製品ページ
- ダイナースクラブ 法人カード ラインナップ
🔗 あわせて読みたい:フリーランスのビジネスカード選び トップページ/運営者情報