💳 「Oliveと三井住友カードの違いが分からず、どちらを申し込むか決められない」——三井住友銀行に口座を持つフリーランスから、よく聞く悩みです。どちらも年会費は永年無料。名前も発行会社も近いため、違いが見えにくいのも無理はありません。
この記事では、Oliveと三井住友カードの違いを機能・口座・支払日・利用枠・還元率の5つの軸で整理し、個人事業主にとっての最適解までまとめました。2026年9月時点の公式サイト情報をもとに解説します。
🌟 Oliveと三井住友カードの違いは「1枚5役」か「クレジット専用」か
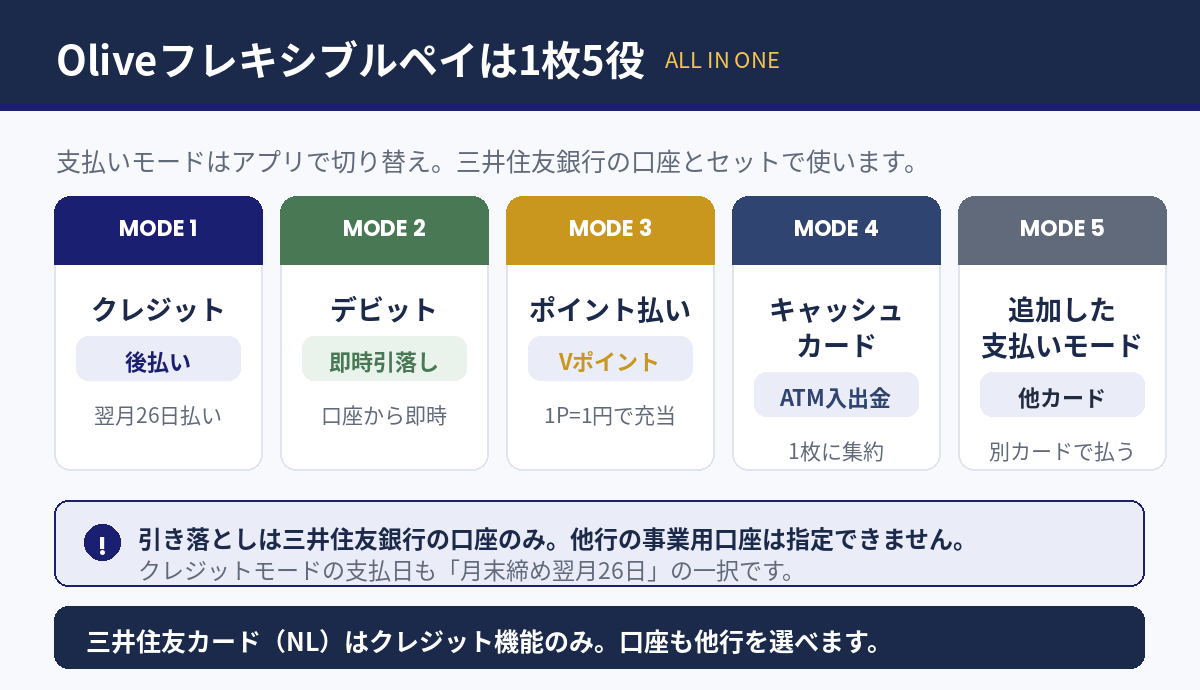
いちばん大きな違いは、カードが担う役割の広さです。Oliveフレキシブルペイは、クレジット・デビット・ポイント払いの3つの支払いモードに、三井住友銀行のキャッシュカード機能、さらに他社カードを紐づける「追加した支払いモード」まで、1枚に集約したオールインワンカードです。
支払いモードの切り替えは三井住友銀行アプリから行います。券面には口座番号もカード番号も印字されない「マルチナンバーレス」仕様で、持ち歩く枚数を減らしたい人には魅力的な設計です。
対して三井住友カード(NL)はクレジット機能のみ。役割はシンプルですが、そのぶん引き落とし口座を自由に選べるという強みがあります。
🎯 つまり「口座も決済もアプリ1つにまとめたいならOlive」「支払いの自由度を残したいならNL」という住み分けになります。まずはこの前提を押さえておきましょう。
💳 Oliveと三井住友カードの違い5つを比較表でチェック
個人事業主が気にすべき5項目に、事業用の三井住友カード ビジネスオーナーズを加えた3枚で比較します。
| 比較項目 | Olive フレキシブルペイ(一般) | 三井住友カード(NL) | ビジネスオーナーズ(一般) |
|---|---|---|---|
| カードの機能 | クレジット・デビット・ポイント払い+キャッシュカード | クレジット機能のみ | クレジット機能のみ(事業用) |
| 引き落とし口座 | 三井住友銀行の口座のみ | 他行の口座も設定可 | 屋号付きの個人名義口座も可 |
| 支払日 | 月末締め翌月26日のみ | 10日/26日から選択可 | 10日/26日から選択可 |
| クレジット利用枠 | ~100万円 | ~100万円 | ~500万円 |
| 対象店舗の還元率 | 最大8%(スマホのタッチ決済) | 最大7%(スマホのタッチ決済) | 特約店で最大1.5% |
| 追加カード | 家族カード・ETC(無料) | 家族カード・ETC(無料) | パートナーカード18枚まで0円 |
| 年会費 | 永年無料 | 永年無料 | 永年無料 |
※2026年9月時点の三井住友カード公式サイト掲載情報をもとに作成。最新の条件は公式サイトをご確認ください。
📊 表で見ると、Oliveが強いのは日常の還元率、ビジネスオーナーズが強いのは口座の自由度と利用枠だと分かります。対象のコンビニ・飲食店でスマホのタッチ決済を使ったときの最大8%還元は、NLの最大7%を1ポイント上回る数字です。
一方でクレジット利用枠はOlive・NLともに最大100万円。年商が伸びて広告費や仕入れが増えると、この枠では心もとない場面が出てきます。
\フリーランスのカード選びをもっとおトクに/
⚠️ 個人事業主がOliveでつまずく3つの点
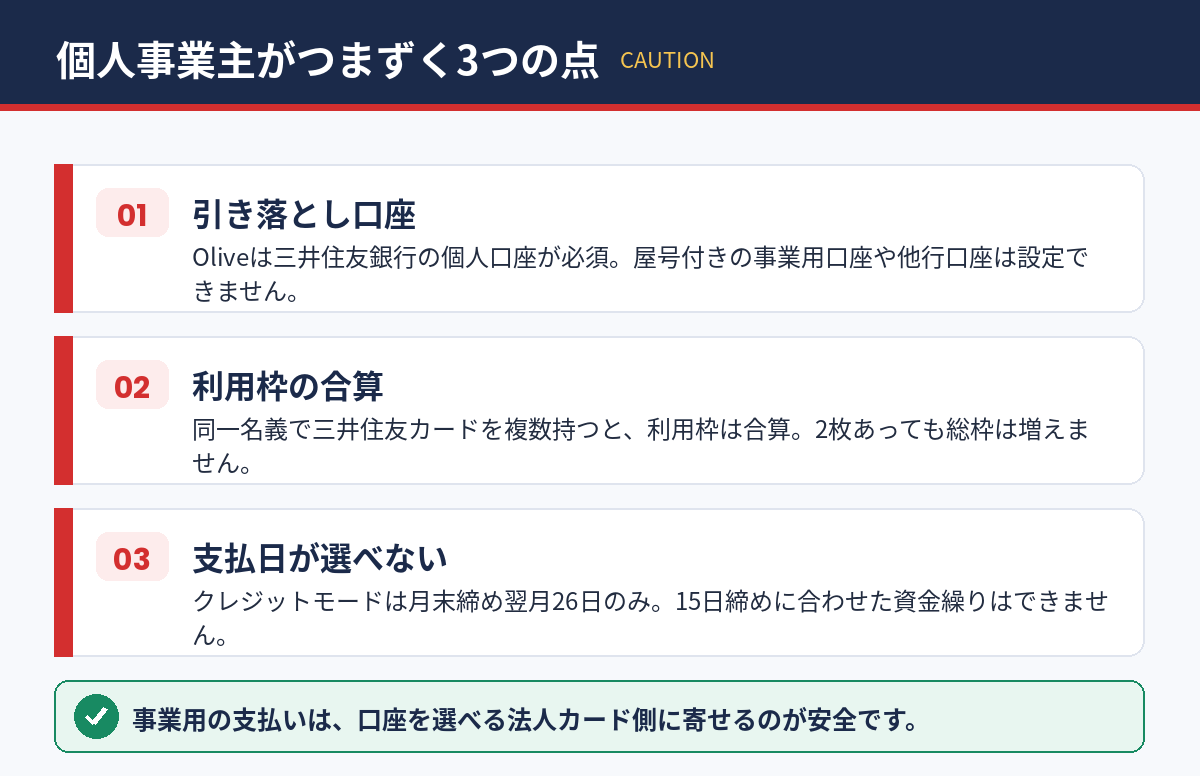
還元率だけ見るとOliveは優秀ですが、事業の支払いに使おうとすると3つの壁にぶつかります。
1. 引き落とし口座が三井住友銀行に固定される
Oliveフレキシブルペイの引き落としは、三井住友銀行の個人口座のみ。屋号付きの事業用口座や他行の口座は指定できません。経費とプライベートを口座単位で分けている人ほど、ここで手が止まります。
2. 利用枠が個人カードと合算される
三井住友カードは、同一名義で複数枚持つと利用枠が合算されます。OliveとNLを2枚持っても総枠が2倍になるわけではありません。Vpassのログイン IDも統合されるため、明細を完全に別管理したい場合は注意が必要です。
3. クレジットモードの支払日が選べない
Oliveのクレジットモードは「月末締め翌月26日払い」の一択。NLやビジネスオーナーズのように10日払いと26日払いから選ぶことはできず、入金サイクルに合わせた資金繰りの調整余地がありません。
🎯 フリーランスの正解は「Olive+ビジネスオーナーズ」の2枚持ち
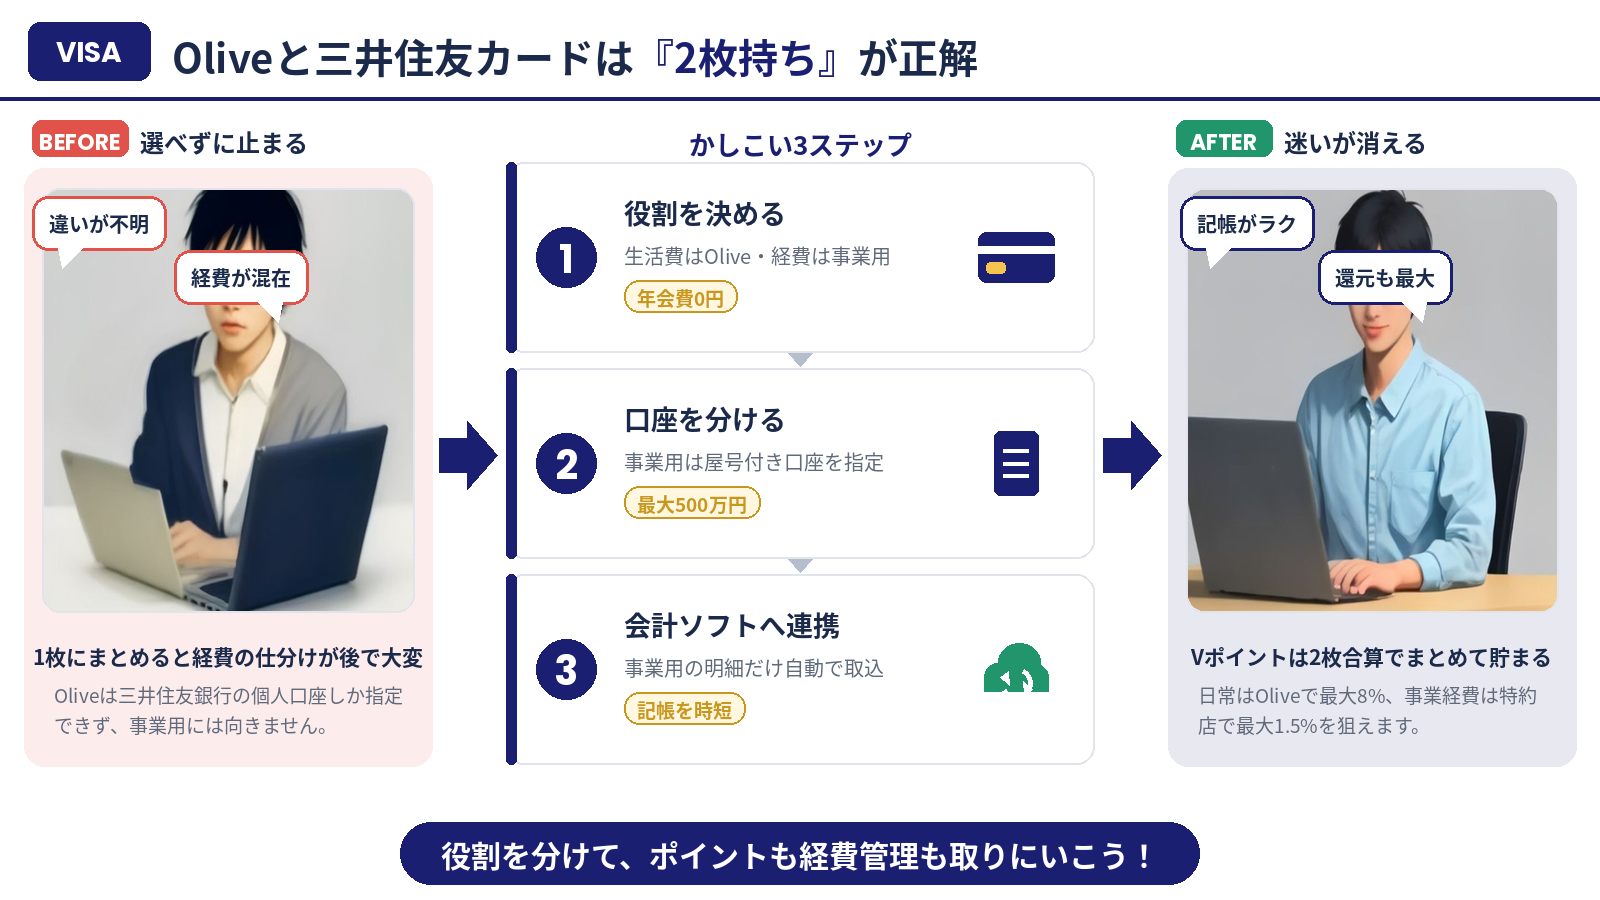
では、どう組み合わせるのが正解か。結論は「生活費はOlive、事業経費はビジネスオーナーズ」と役割を分ける2枚持ちです。
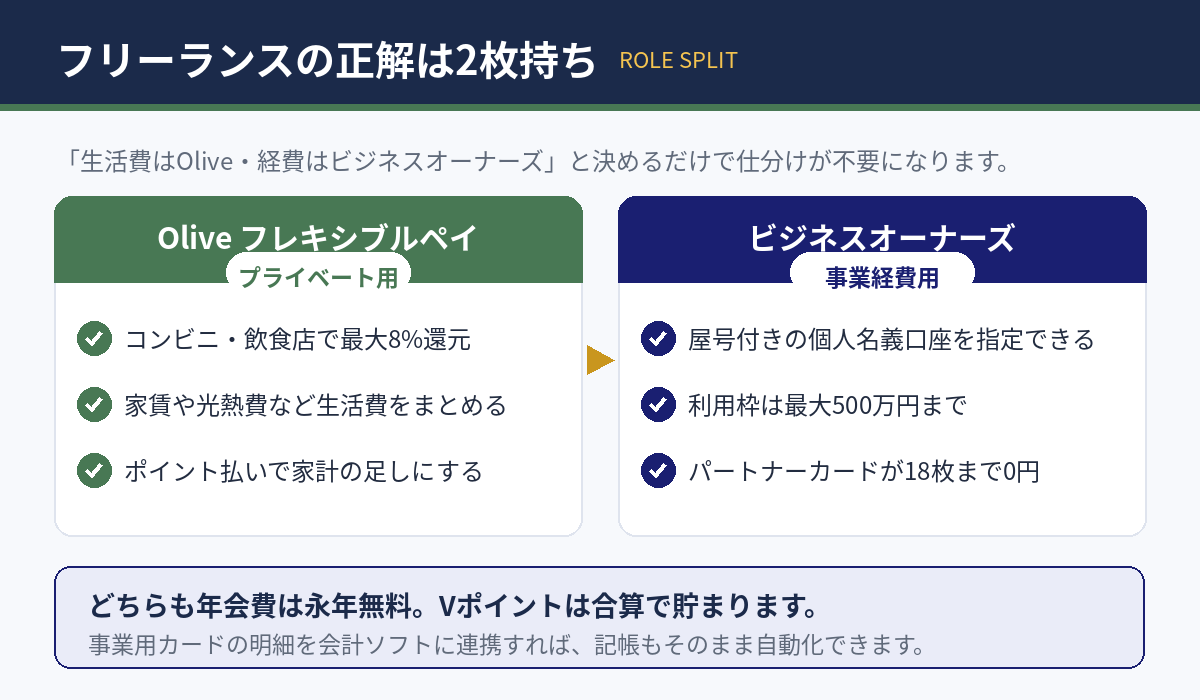
三井住友カード ビジネスオーナーズは年会費が永年無料で、決算書や登記簿謄本の提出も不要。決済口座に屋号付きの個人名義口座を指定でき、利用枠は最大500万円まで伸びます。パートナーカードも18枚まで年会費無料なので、外注先やスタッフへの配布にも対応できます。
📊 支払い用のカードを最初から分けておけば、明細がそのまま経費の一覧になります。カード明細の自動取込に対応した会計ソフトを使えば、確定申告前の記帳時間を大きくカットできます。
\フリーランスの確定申告をラクに/
freee会計 

貯まるVポイントは2枚合算で管理できるため、「分けると損」ということもありません。日常はOliveで最大8%、事業経費はビジネスオーナーズの特約店で最大1.5%を狙う——これが今のところ最も効率のいい組み合わせです。
三井住友カード ビジネスオーナーズ 公式サイトで詳細を見る →
🎉 2026年9月のキャンペーンと申し込み4ステップ
2026年9月時点では、Oliveアカウントの新規開設と入金条件の達成でVポイントがもらえるキャンペーンや、クレジットモードの新規入会特典が公式サイトで案内されています。ビジネスオーナーズ側でも入会キャンペーンが実施中です。
⚠️ いずれもエントリーや利用金額などの条件が細かく設定されているため、申し込み前に必ず公式ページで対象期間と条件を確認してください。
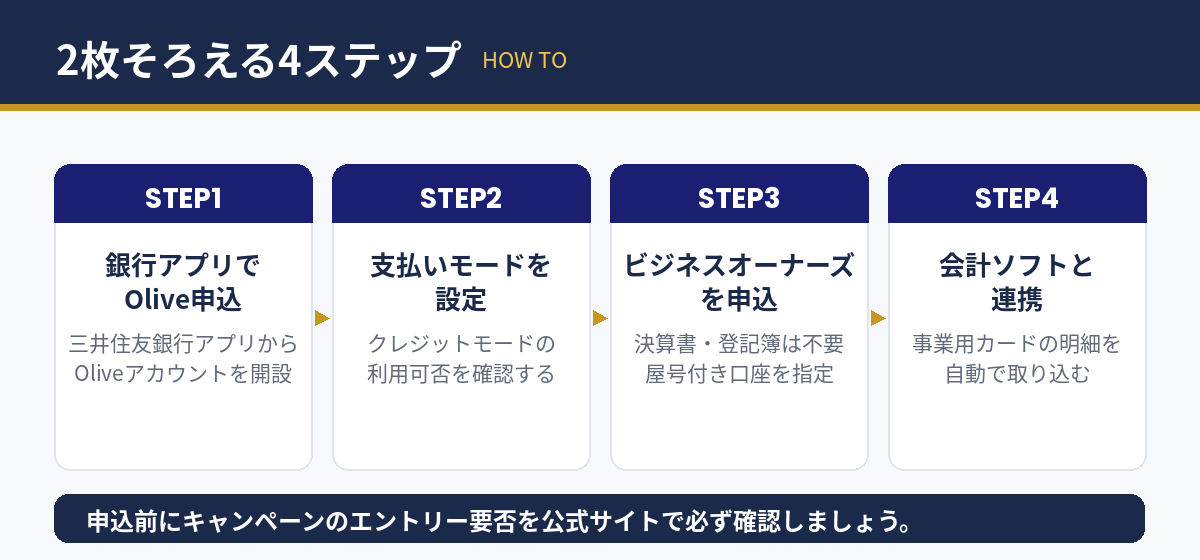
Oliveの申し込みは三井住友銀行アプリからのみ。すでに三井住友カードを持っている場合でも切り替えはできず、追加発行になる点は覚えておきましょう。
👉 カードの詳細・お申し込みは、それぞれの公式ページからどうぞ。当ブログのカード比較・選び方カテゴリーでは、他社カードとの比較記事もまとめています。
\フリーランスのカード選びをもっとおトクに/
✅ まとめ
Oliveと三井住友カードの違いを、もう一度おさらいします。
- ✅ Oliveは1枚5役のオールインワン、NLはクレジット専用
- ✅ Oliveの引き落としは三井住友銀行の個人口座に限定される
- ✅ 支払日はOliveが26日固定、NLとビジネスオーナーズは選択可
- ✅ 利用枠はOlive・NLが最大100万円、ビジネスオーナーズは最大500万円
- ✅ 対象店舗の還元率はOliveが最大8%でNLの最大7%を上回る
個人事業主なら、事業経費は口座を選べるビジネスオーナーズに寄せ、生活費をOliveでまとめるのが無理のない形です。どちらも年会費は永年無料なので、まずは事業用の1枚から整えてみてください。
❓ よくある質問
Oliveと三井住友カードは併用できますか?
併用できます。Oliveは手持ちのクレジットカードからの切り替えではなく追加発行になるため、三井住友カード(NL)やビジネスオーナーズと同時に持てます。ただし同一名義の場合は利用枠が合算され、Vpassのログイン ID も統合される点には注意してください。
Oliveの引き落とし口座に事業用口座は指定できますか?
指定できません。Oliveフレキシブルペイの引き落としは三井住友銀行の個人口座に限定されます。屋号付きの口座や他行の事業用口座から経費を落としたい場合は、決済口座を選べる三井住友カード ビジネスオーナーズを使うのが確実です。
個人事業主はOliveと三井住友カード、どちらを先に作るべきですか?
事業の経費決済が目的なら、先にビジネスオーナーズを作るのがおすすめです。年会費は永年無料で利用枠は最大500万円、決算書や登記簿謄本の提出も不要です。日常の買い物でポイントを伸ばしたい場合に、あとからOliveを追加するとムダがありません。
Oliveのクレジットモードで貯めたVポイントは経費になりますか?
事業用カードの利用で貯まったポイントを事業の支払いに充てた場合は、値引きや雑収入として処理するのが一般的です。プライベート利用分と混ざると処理が複雑になるため、生活費と経費でカードを分けておくと確定申告がラクになります。