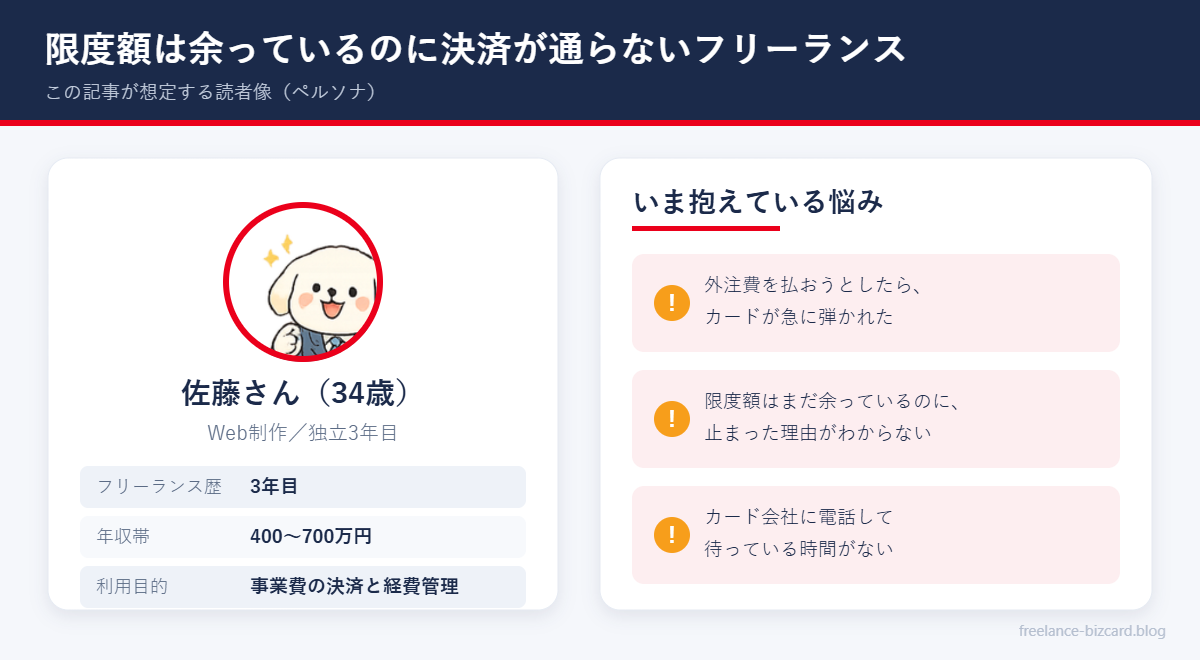
「限度額はまだ余裕があるのに、マスターカードが使えない」——フリーランスにとって、これほど焦る場面はありません💦 外注費の支払い日、広告費の自動更新。決済が1回落ちるだけで、案件そのものが止まってしまいます。
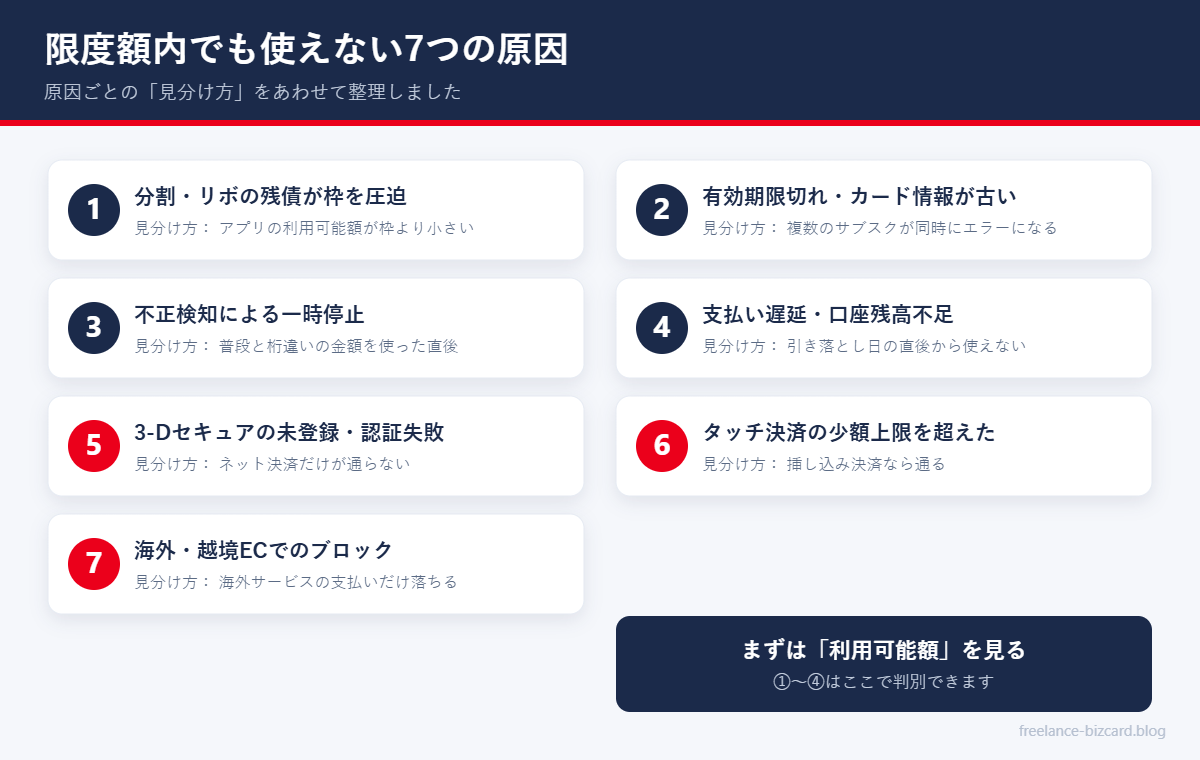
マスターカードが限度額超えてないのに使えない場合、原因はほぼ7つに絞られます。しかもその多くは、カード会社に電話する前に自分で切り分けられるものです。この記事では、2026年9月時点の公式情報をもとに、原因の見分け方と今日中に決済を通す手順を整理しました。
🚨 まず3分|「限度額内なのに使えない」ときの初動チェック
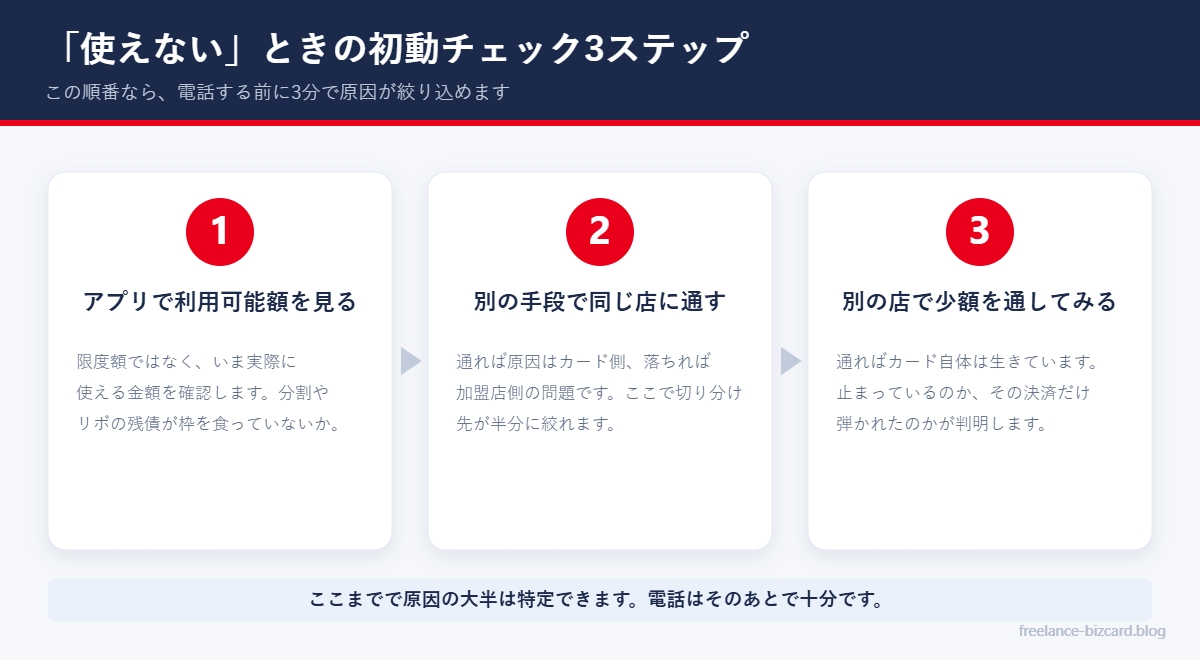
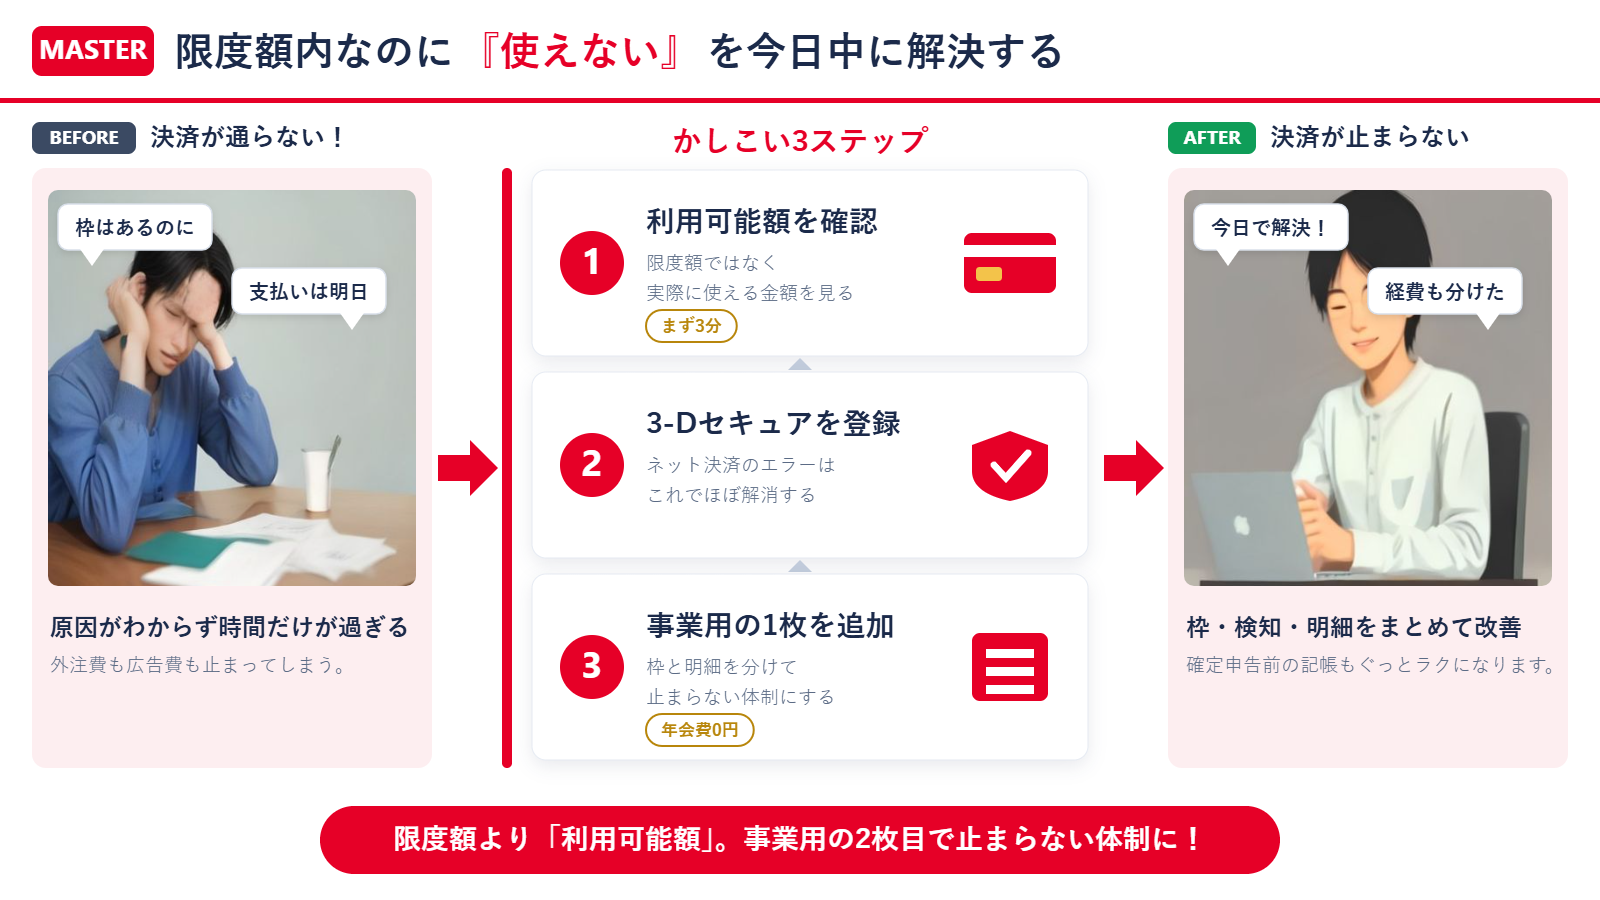
いきなりカード会社に電話しても、待ち時間で時間だけが過ぎていきます。まずは次の3つを順番に確認してください。ここで原因の大半は特定できます。
- ✅ アプリで「利用可能額」を見る:限度額ではなく、いま使える金額を確認します
- ✅ 別の決済手段で同じ店に通す:通ればカード側、落ちれば加盟店側の問題です
- ✅ 別の店で少額を通す:通ればカードは生きています
この3つで「カードが止まっているのか」「その決済だけが弾かれたのか」がはっきりします。ここを飛ばすと、原因の特定に何時間もかかってしまいます。
💳 原因①〜④|カード・利用状況に理由があるケース
① 分割・リボの残高が利用枠を圧迫している
見落としが最も多いのがこれです。ショッピング枠100万円のカードでも、分割払いの残債が60万円あれば、実際に使えるのは40万円まで。限度額と利用可能額は別物です。カード会社のアプリでは「ご利用可能額」として表示されているので、必ずそちらを見てください。
② 有効期限切れ・更新カードの情報が古いまま
新しいカードが手元に届いていても、サブスクや広告アカウントに登録した番号は自動では変わりません。有効期限の月末をまたいだ瞬間に、複数のサービスが一斉に決済エラーになるのはこのパターンです。
③ 不正検知システムによる一時停止
いつもと違う金額・時間帯・国での利用があると、不正検知が働いて一時的に利用が止まります。フリーランスは普段は数千円なのに急に数十万円の機材を買うといった急変が引き金になりがちです。カード会社からのSMSに返信すれば、その場で解除されることも多くあります。
④ 支払い遅延・口座残高不足
引き落とし日に残高が足りず、そのまま気づかずにいると利用停止になります。フリーランスは入金サイクルが月末・翌月末とばらつくため、引き落とし日と入金日の順序がずれた月に起こりやすい事故です。
🌐 原因⑤〜⑦|ネット・海外・タッチ決済に特有のケース
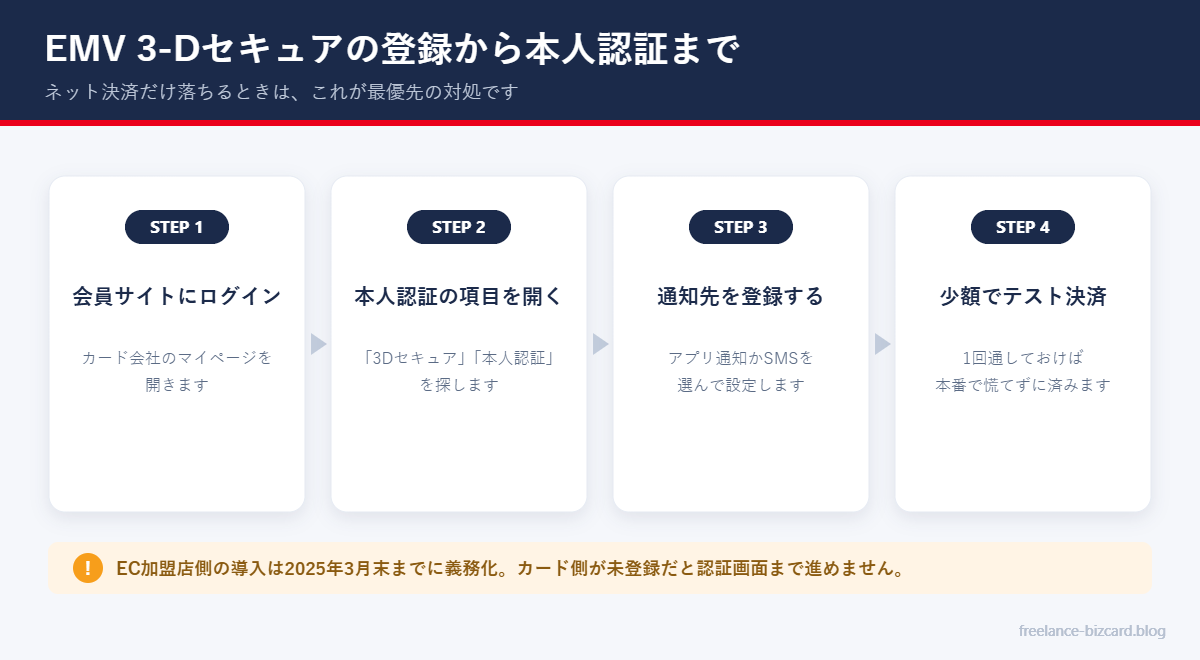
⑤ EMV 3-Dセキュアの未登録・認証失敗
ネット決済だけが通らないなら、まずこれを疑ってください。経済産業省のガイドラインにより、2025年3月末までにEC加盟店へのEMV 3-Dセキュア導入が義務化されました。カード側で本人認証の設定が済んでいないと、認証画面まで進めず決済が失敗します。カード会社の会員サイトから、数分で登録できます。
⑥ タッチ決済の少額上限を超えた
Mastercardのタッチ決済(Tap & Go®)は、公式サイトでも「他のほとんどの対面取引の10倍の速さ」とうたわれる機能です。ただし一定額を超えると暗証番号の入力が必要になり、店舗の設定によってはそのまま弾かれます。高額なときは最初からカードを挿すのが確実です。
⑦ 海外・越境ECでのブロック
海外のSaaSや素材サイトなど、決済が海外扱いになるサービスでは、不正利用対策として海外取引が初期設定でブロックされている場合があります。海外向けの支払いが多いフリーランスは、あらかじめカード会社の設定を確認しておくと安心です。
📊 フリーランスが特に引っかかる「事業利用」の落とし穴
個人カードを事業に使っていると、そもそもの前提が合わなくなってきます。理由は3つあります。
- 💡 枠が事業規模に足りない:個人カードの枠は生活費が前提で、広告費や仕入れには小さすぎます
- 💡 利用パターンが不自然に見える:高額・不定期の決済は不正検知に引っかかりやすくなります
- 💡 明細が混ざる:確定申告のたびに、私用と事業用の仕分けに時間を取られます
下の表で、個人カードと事業用カードの違いを整理しました。
| 項目 | 個人カード | ビジネスカード |
|---|---|---|
| 利用枠の目安 | 10〜100万円程度 | 最大500万円程度 |
| 高額決済の通りやすさ | 検知で止まりやすい | 事業利用が前提で通りやすい |
| 明細の分離 | 私用と混在 | 事業分のみで完結 |
| 会計ソフト連携 | 仕分け作業が必要 | 自動取込がそのまま使える |
| 年会費 | 0円〜 | 0円〜(永年無料あり) |
\事業用の1枚で、決済が止まるリスクを減らす/
👉 カードの詳細・お申し込みは公式ページで確認できます。
三井住友カード ビジネスオーナーズ 公式サイトで詳細を見る →
🛡️ 決済を止めないための3つの予防策
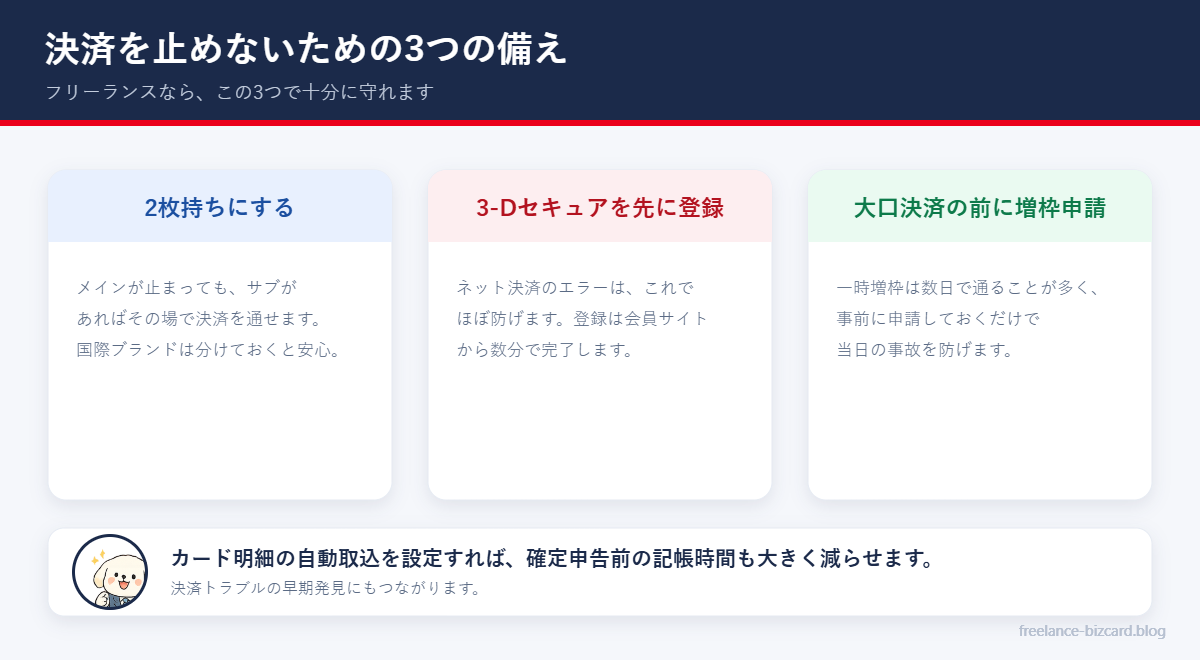
原因がわかったら、次は「二度と止めない」ための備えです。フリーランスなら、この3つで十分に守れます。
- 🔁 2枚持ちにする:メインが止まっても、サブがあればその場で決済を通せます
- 🔐 3-Dセキュアを先に登録する:ネット決済のエラーはこれでほぼ防げます
- 📈 大口決済の前に増枠申請:一時増枠は数日で通ることが多く、事前に申請するだけで防げます
カード明細の自動取込を設定しておくと、確定申告前の記帳時間を大幅にカットできます。決済トラブルの早期発見にもつながります📊
\フリーランスの確定申告をラクに/
freee会計 

なお、MastercardにはPriceless Specials Japanやコストコで使える唯一の国際ブランドという強みもあります🎉
\事業用カードで、決済も経費管理もまとめて解決/
✅ まとめ
マスターカードが限度額超えてないのに使えないとき、原因は分割・リボ残高、有効期限、不正検知、支払い遅延、3-Dセキュア未登録、タッチ決済の上限、海外ブロックの7つに整理できます。まずは利用可能額の確認から始めてください。
そのうえで、事業用の1枚を持って役割を分けておけば、決済が止まるリスクそのものを下げられます。詳しい選び方はカード比較・選び方やMastercardの記事一覧もあわせてご覧ください。
❓ よくある質問
限度額に余裕があるのにカードが使えないのはなぜですか?
最も多いのは、分割払いやリボ払いの残高が利用枠を圧迫しているケースです。限度額と実際に使える「利用可能額」は別物なので、まずアプリで利用可能額を確認してください。それでも不明なら、不正検知による一時停止や3-Dセキュアの未登録も考えられます。
ネット決済だけ通らないときはどうすればいいですか?
EMV 3-Dセキュアの本人認証が設定されていない可能性が高いです。2025年3月末までにEC加盟店への導入が義務化されているため、カード側が未登録だと認証画面へ進めず決済が失敗します。カード会社の会員サイトから数分で登録できます。
不正検知で止められたカードはすぐ復旧できますか?
多くの場合、カード会社から届くSMSやアプリの通知に「本人の利用である」と回答すればその場で解除されます。通知が来ていないときは、カード裏面の番号に連絡すれば当日中に復旧できることがほとんどです。
フリーランスは事業用カードを分けたほうがいいですか?
分けたほうが有利です。事業用カードは利用枠が大きく、高額・不定期の決済でも不正検知に止められにくくなります。明細が事業分だけになるため、確定申告の手間も減らせます。
🔗 関連記事:マスターカード締め日一覧【2026年9月】主要6社の引き落とし日を比較
📚 参考・出典(公式サイト)
- Mastercard公式:タッチ決済(Tap & Go®)
- Mastercard公式:プロモーションのご案内
- Mastercard公式:Mastercardクレジットカードを探す
- 三井住友カード ビジネスオーナーズ 公式サイト
※本記事は2026年9月時点の各公式サイトの情報をもとに作成しています。最新の条件は必ず公式サイトでご確認ください。