💳 AdobeのサブスクもAIツールも、請求はドル建て。毎月の明細を見て「為替レートで計算した額より、なんだか高い」と感じたことはありませんか。その差の正体がクレジットカードの海外事務手数料です。
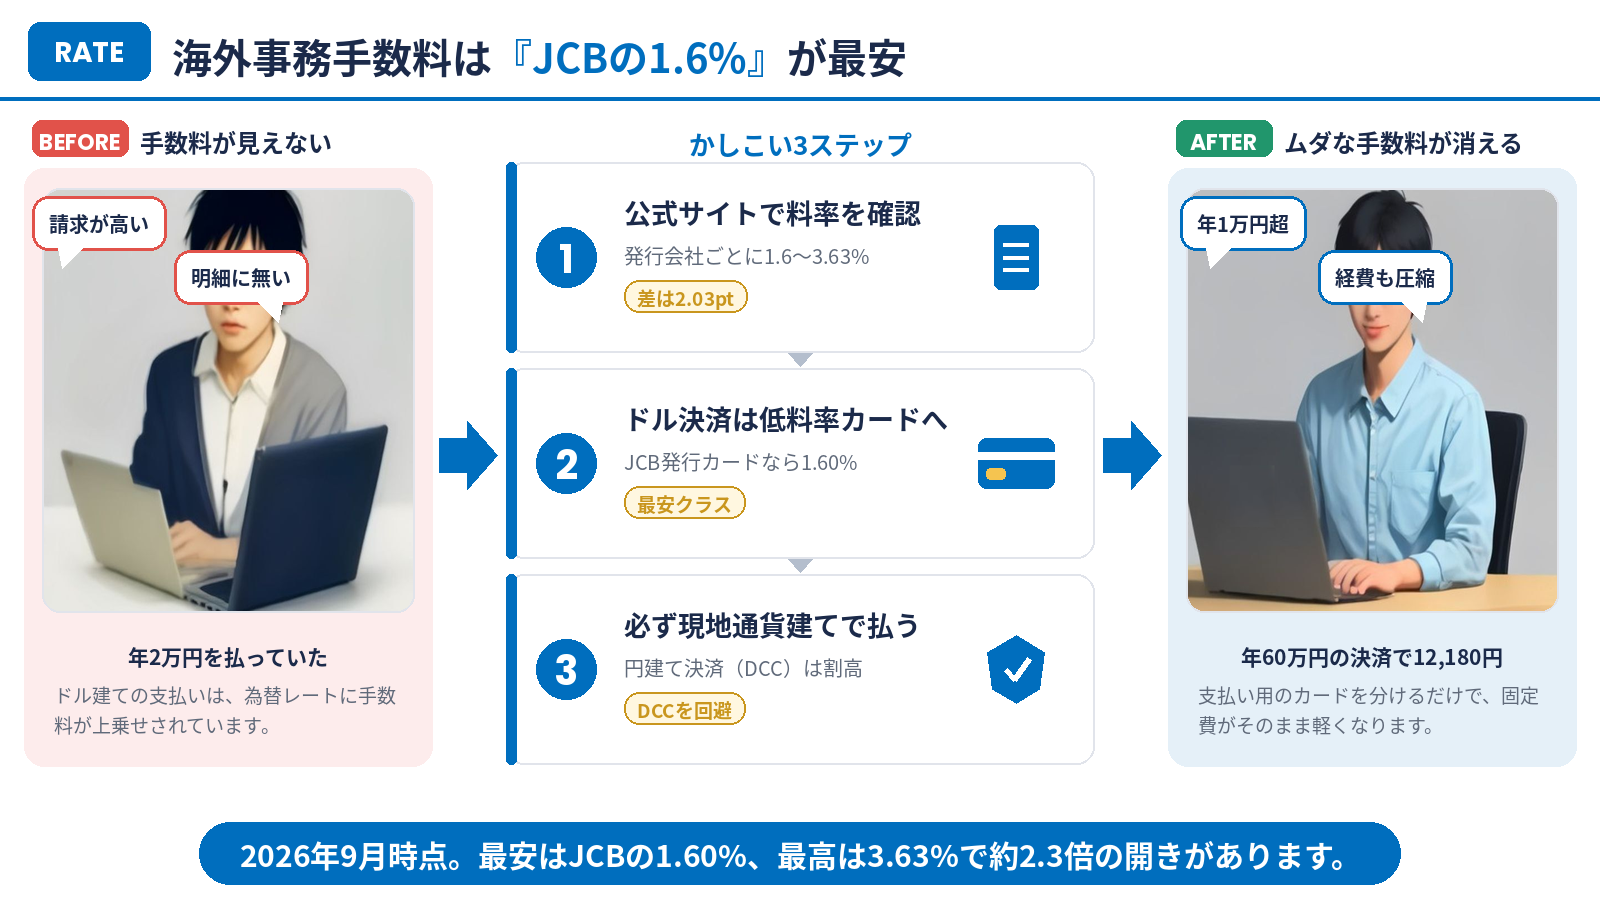
この手数料はカード発行会社が独自に決めていて、2026年9月時点では1.60%から3.63%まで、2倍以上の開きがあります。しかも明細に「手数料」という行は出ません。この記事では主要5社の料率を公式サイトの表記で比べ、ドル建て決済の多いフリーランスがどれを選べばいいのかを整理します。
💡 海外事務手数料とは?明細に出ない「見えないコスト」
クレジットカードの海外事務手数料とは、外貨で決済したときにカード発行会社が上乗せする事務処理費用のことです。国際ブランドが決めた基準レートに、各社が決めた料率を足したものが実際の請求レートになります。
たとえば基準レートが1ドル150円で料率が1.6%なら、請求レートは152.4円。100ドルの支払いなら15,240円が請求されます。料率が3.63%のカードなら15,545円です。同じ買い物なのに305円の差が出る計算になります。
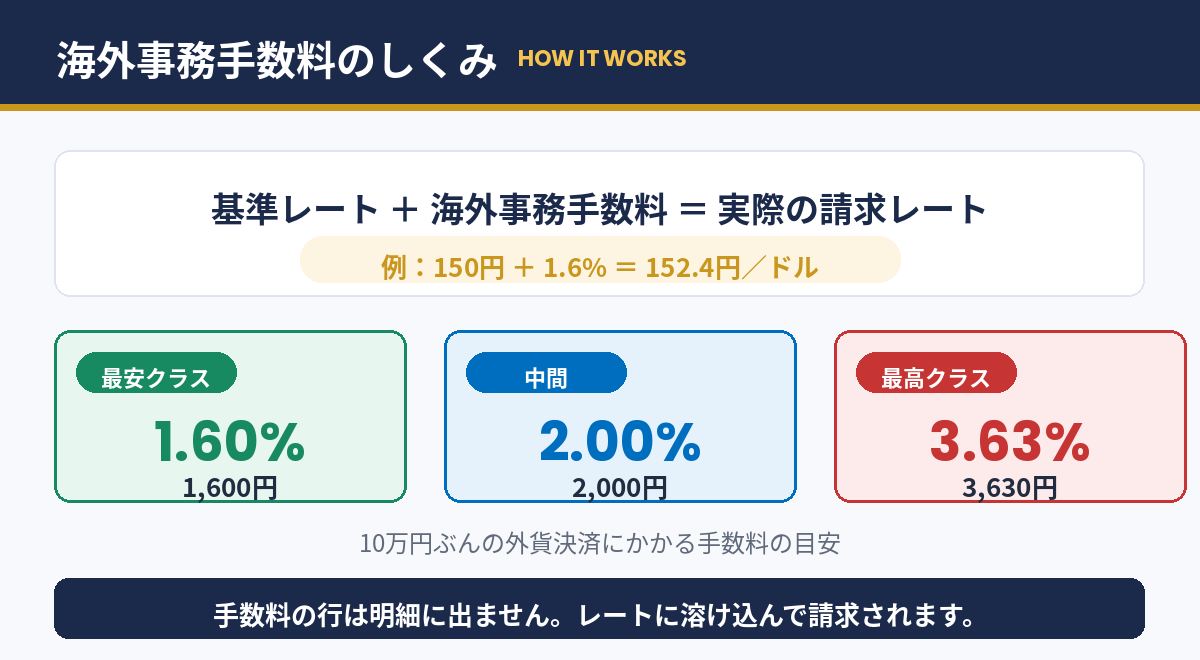
厄介なのは、この差額が明細に「手数料」として載らない点です。レート自体に含まれているので、自分で基準レートと突き合わせないと気づけません。毎月のサブスク費用のように少額でも回数が多い支払いほど、1年でまとまった金額になります。
📊 主要5社の海外事務手数料を比較【2026年9月版】
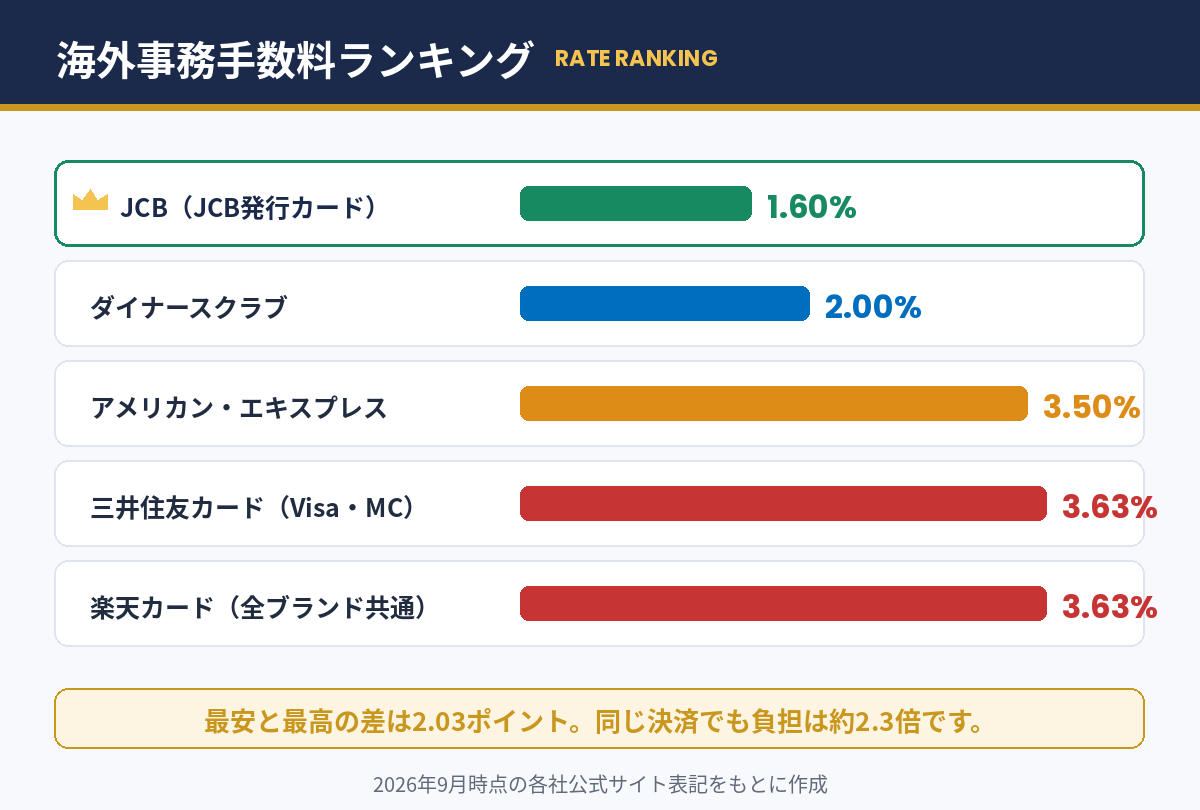
フリーランスが選びやすい発行会社を、2026年9月時点の公式サイト表記で並べました。10万円ぶんの外貨決済にかかる手数料の目安もあわせて載せています。
| カード(発行会社) | 国際ブランド | 海外事務手数料 | 10万円決済時 | 向いている人 |
|---|---|---|---|---|
| JCB Biz ONE(JCB) | JCB | 1.60% | 約1,600円 | ドル建てツールの支払いが多い人 |
| ダイナースクラブ ビジネスカード | Diners Club | 2.00% | 約2,000円 | 海外出張や会食が多い人 |
| アメックス・ビジネス・カード | American Express | 3.50% | 約3,500円 | 特典やポイントを重視する人 |
| 三井住友カード ビジネスオーナーズ | Visa/Mastercard | 3.63% | 約3,630円 | 国内決済が中心の人 |
| 楽天カード | 全ブランド共通 | 3.63% | 約3,630円 | 楽天経済圏を国内で使う人 |
※2026年9月時点の各社公式サイトの表記をもとに作成。料率は改定される場合があるため、申し込み前に公式ページでご確認ください。
三井住友カードは2024年11月、楽天カードは2025年3月に、それぞれ2.20%から3.63%へ引き上げています。かつての「2.2%が標準」という感覚は、すでに通用しません。手元のカードをしばらく見直していないなら、いま確認する価値があります。
\フリーランス向けカードをまとめて比較/
🏆 最安はJCBの1.60%|フリーランスの本命はこれ
表のとおり、2026年9月時点でもっとも低いのはJCBが発行するJCBブランドのカードです。JCB公式サイトでも「基準レートに1.6%を加えた換算レート」と明記されています。
個人事業主・法人向けのJCB Biz ONEなら、年会費永年無料のまま同じ料率が使えます。ドル建てのツール代や広告費をこのカードに集約するだけで、ほかのカードより手数料を半分以下に抑えられる計算です。
👉 カードの詳細・お申し込みは公式ページで確認できます。
⚠️ ただし注意点がひとつ。料率を決めるのは国際ブランドではなく発行会社です。同じJCBブランドでも、銀行系や流通系が発行する提携カードは料率が異なります。「JCBだから1.6%」ではなく「JCB発行のカードだから1.6%」と覚えてください。
💻 ドル建てのツール代は、年間でいくら変わる?
フリーランスの場合、海外決済は旅行より日常のサブスクで発生します。デザインツール、AIサービス、クラウドストレージ、広告出稿。日本語のサイトで契約していても、決済通貨がドルなら海外扱いです。
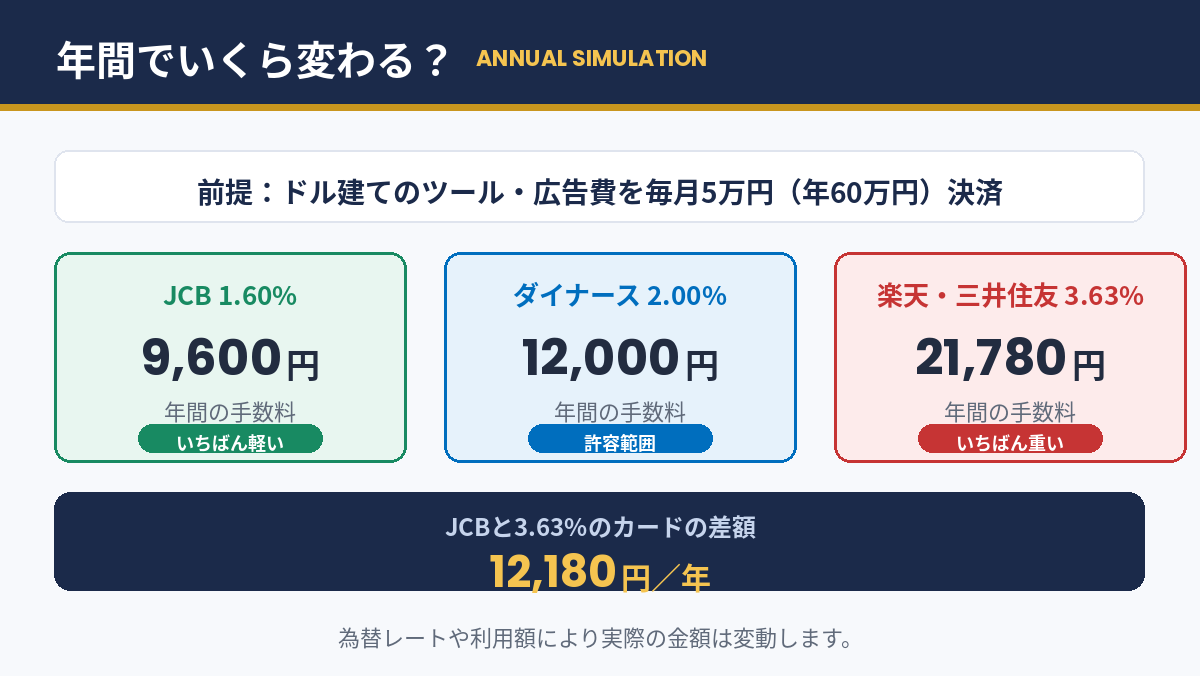
毎月5万円、年間60万円をドル建てで支払うケースで計算すると、1.60%なら年9,600円、3.63%なら年21,780円。差額は12,180円です。経費として落とせるとはいえ、支払先を替えるだけで消える出費なら、消しておくに越したことはありません。
📌 国内メインのカードはそのまま使い、ドル建て決済だけを低料率のカードに寄せるのが現実的です。カードの使い分けについてはフリーランスのクレジットカード2枚持ちでも解説しています。
⚠️ 手数料で損しやすい3つの落とし穴
料率の低いカードを選んでも、使い方しだいでは結局割高になることがあります。よくある3つを挙げます。
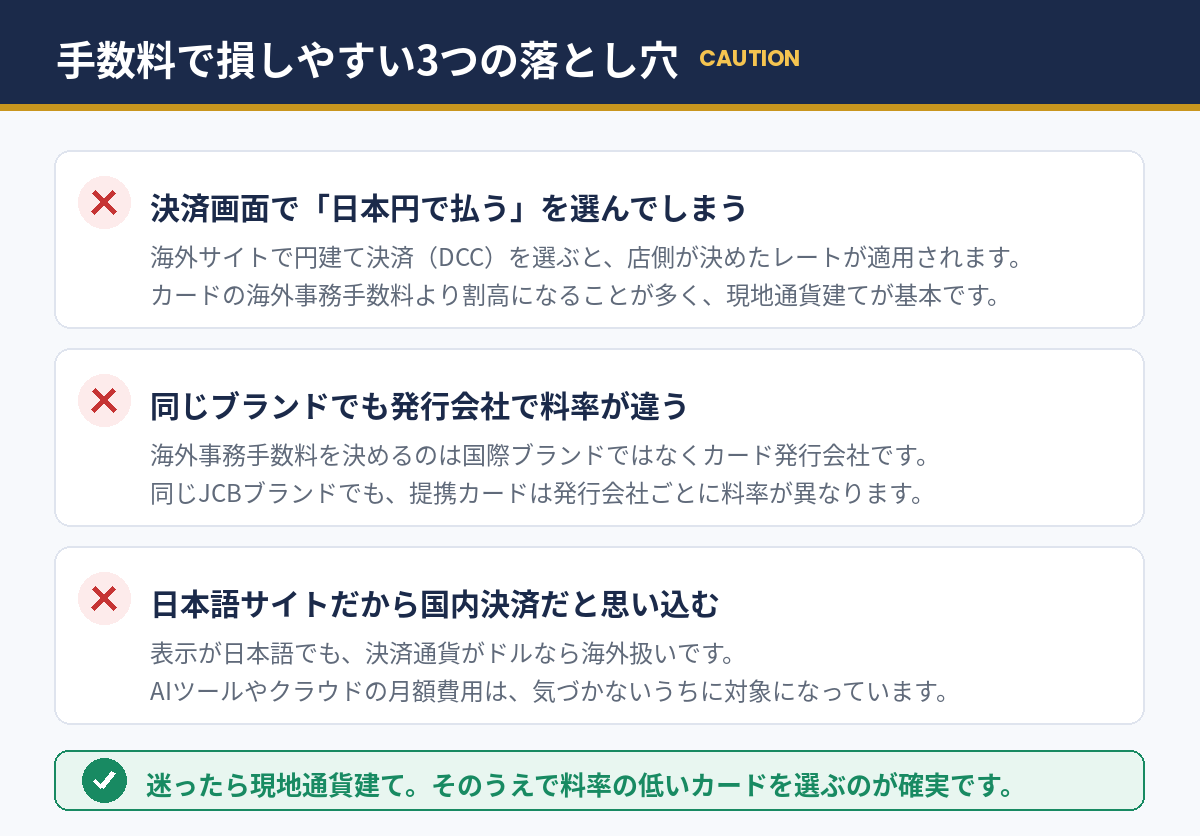
特に気をつけたいのがDCC(現地通貨建て以外での決済)です。海外サイトの決済画面で「日本円で支払う」を選ぶと、カード会社ではなく店舗側が決めたレートが適用されます。親切に見えて、カードの海外事務手数料より割高になることが少なくありません。迷ったら現地通貨建てが原則です。
📊 手数料も経費も「明細から自動」で整える
カードを分けると、こんどは経理が増えます。ここは会計ソフトの出番です。カード明細の自動取込を使えば、ドル建ての支払いも円換算後の金額で自動的に取り込まれ、確定申告前の記帳時間を大幅にカットできます。
海外事務手数料は決済額に含まれて請求されるため、事業用の支払いであれば通常はそのまま支払手数料などの経費として処理できます。明細を取り込んでおけば、あとから金額を追う手間もありません。
\フリーランスの確定申告をラクに/
freee会計 

海外での支払いが多い方は、付帯保険もあわせて確認しておくと安心です。詳しくはクレジットカード海外旅行保険の利用付帯条件でまとめています。
\フリーランスのカード選びを比較する/
✅ まとめ|ドル決済はJCB、出張が多いならダイナース
クレジットカードの海外事務手数料は、2026年9月時点でJCB発行カードの1.60%が最安、ダイナースクラブが2.00%と続きます。アメックスは3.50%、三井住友カードと楽天カードは3.63%です。
ドル建てのツール代が毎月発生するフリーランスなら、その支払いだけをJCB発行のカードに寄せるのがいちばん効きます。海外出張や会食が多いなら、料率2.00%に加えて優待も使えるダイナースクラブという選び方もあります。そのうえで決済画面では必ず現地通貨建てを選んでください。
ほかのカードとの比較はカード比較・選び方カテゴリーにまとめています。
❓ よくある質問
クレジットカードの海外事務手数料はどこで確認できますか?
カード発行会社の公式サイトで確認できます。「海外事務手数料」「外貨取扱手数料」「海外事務処理手数料」など名称は各社で異なりますが、会員規約や海外利用の案内ページに料率が記載されています。国際ブランドの公式サイトではなく、発行会社のページを見てください。
海外事務手数料はいくらが相場ですか?
2026年9月時点では1.60%から3.63%の範囲です。以前は2.20%前後が標準でしたが、2024年以降に複数の発行会社が3.63%へ引き上げました。現在は発行会社による差が大きいため、相場で判断せず個別に確認するのが確実です。
明細に海外事務手数料は表示されますか?
多くの場合、独立した項目としては表示されません。基準レートに料率を上乗せした換算レートで円換算されるため、請求額に溶け込んだ形になります。金額を知りたい場合は、利用日近辺の基準レートと実際の請求額を比べて差分を計算します。
海外事務手数料は経費にできますか?
事業のための支払いであれば、決済額に含まれた形で経費に計上できます。手数料だけを切り出さず、円換算後の請求額をそのまま支払手数料や該当する勘定科目で処理するのが一般的です。判断に迷う場合は税理士にご確認ください。